給与振込先の銀行口座、社会人になったときに作ったまま、一度も見直していないという人は多いのではないでしょうか。
「近くに店舗があるから」「なんとなく有名なメガバンクだから」という理由で選んだ口座は、実は普通預金の金利がほぼゼロで、コンビニATMの時間外手数料も毎回かかっている、というケースが少なくありません。
一方で住信SBIネット銀行・楽天銀行・PayPay銀行・auじぶん銀行のようなネット銀行は、店舗を持たない分の運営コストを金利や手数料の優遇に回しているケースが多く、給与振込先を切り替えるだけで年間の手数料負担が変わることがあります。
この記事では、ネット銀行がメガバンクと何が違うのか、主要4行をどう比較すればいいか、そして自分の生活スタイルに合った1行をどう選ぶかを整理します。
ネット銀行とメガバンク・地方銀行の違い
金利で有利になりやすい
メガバンクの普通預金金利は長らく0.001〜0.02%程度の水準で推移しており、100万円を1年間預けても数十円〜数百円程度しか増えません。
ネット銀行は店舗の賃料や窓口の人件費がかからない分、条件を満たすと0.1〜0.3%前後まで金利が上がる優遇プログラムを用意していることが多いのが特徴です。
ただし金利は市場環境や各行の判断で頻繁に見直されるため、この記事の数値はあくまで目安として捉えてください。
ATMは提携コンビニでカバーする仕組み
「店舗がないと現金を引き出せないのでは」と心配になる人もいますが、実際にはセブン銀行・イオン銀行・ローソン銀行など、全国のコンビニATMと提携している銀行がほとんどです。
月に数回までは提携ATMの引き出し手数料が無料になる仕組みを持つ銀行が多く、普段からコンビニATMを使う生活動線であれば、店舗型の銀行と比べて不便さを感じにくいでしょう。
主要ネット銀行4行の比較
ここでは利用者が多い代表的な4行を、母体・特徴・相性の良い人という軸で比較します。
| 銀行 | 母体 | 特徴 | 相性が良い人 |
|---|---|---|---|
| 住信SBIネット銀行 | SBIグループ | SBI証券との連携(ハイブリッド預金)が強み | SBI証券でつみたてNISAをしている人 |
| 楽天銀行 | 楽天グループ | 楽天カード・楽天証券との連携でポイントが貯まりやすい | 楽天経済圏を使っている人 |
| PayPay銀行 | ソフトバンク・PayPay系 | PayPayアプリからの入出金がスムーズ | PayPayを日常的に使っている人 |
| auじぶん銀行 | au・KDDI/三菱UFJ | au PAYやau回線とのセット優遇がある | auユーザー・au回線を使っている人 |
口座を開設する前に、必ず各銀行の公式サイトで最新の条件を確認しましょう。
経済圏・普段使っているサービスとの組み合わせで選ぶ
ネット銀行を選ぶときは金利や手数料の数字だけでなく、すでに使っているサービスとの相性で考えると、後から「思ったより恩恵を受けられなかった」という失敗を避けやすくなります。
SBI証券でつみたてNISAをするなら住信SBIネット銀行
住信SBIネット銀行には「SBIハイブリッド預金」という仕組みがあり、SBI証券の口座と連携させると、証券口座への入金・出金を意識せずに投資に回せます。
つみたてNISA・iDeCoの制度自体についてはスマホ完結で始める資産形成の第一歩!つみたてNISA・iDeCo・ネット証券の選び方で整理していますので、これから始める人はあわせて確認してみてください。
楽天経済圏なら楽天銀行
楽天銀行と楽天カードを紐づける「マネーブリッジ」を設定すると、普通預金金利が優遇されるだけでなく、楽天市場での買い物や楽天証券での取引ポイントも合わせて貯まりやすくなります。
すでに楽天カードや楽天モバイルを使っている人であれば、口座もまとめることでポイントの貯まる場所を一本化できるのがメリットです。
au・PayPayユーザーはそれぞれの経済圏を優先
auじぶん銀行はau PAYやau回線とのセット優遇があり、auユーザーであれば給与振込先に設定するだけで金利や手数料の面で恩恵を受けやすくなります。
PayPay銀行はPayPayアプリからの入出金がスムーズで、日常的にPayPayで支払いをしている人ほど使い勝手を感じやすいでしょう。
キャッシュレス決済との組み合わせ方はキャッシュレス決済・電子マネーの選び方比較|PayPay・楽天ペイ・d払い・交通系ICどれを使う?で詳しく解説しています。
給与振込先として選ぶときのチェックポイント
まず、ATMを使う頻度を振り返る
毎月何回くらい現金を引き出しているか、思い出してみましょう。
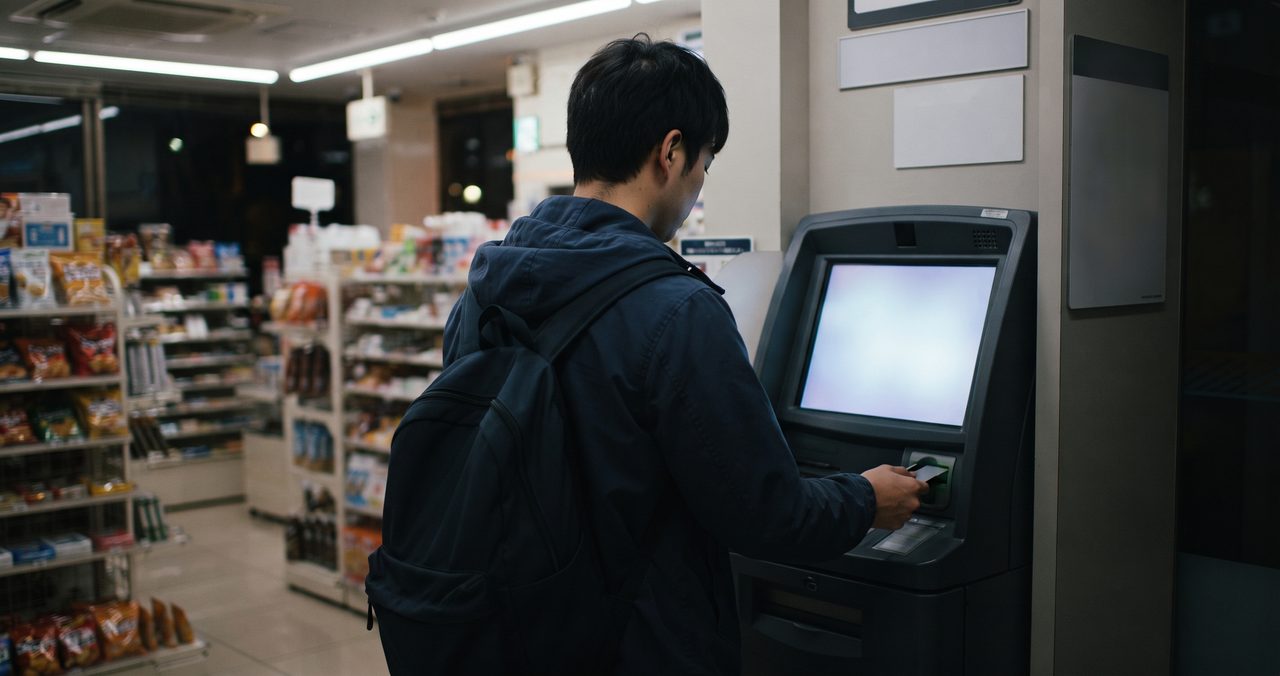
ほとんど引き出さない、あるいはコンビニATMだけで済んでいるという人であれば、店舗型の銀行にこだわる理由はほぼありません。
次に、他行への振込の頻度を確認する
家賃や仕送り、フリマアプリの売上金の受け取りなど、他の銀行口座への振込が多い人は、他行振込手数料が無料になる回数を重視して選ぶと、毎月の細かい出費を抑えられます。
多くのネット銀行では、給与振込の設定や残高・取引実績に応じてランクが上がり、無料回数が増える段階制の優遇プログラムを採用しています。
最後に、口座開設がスマホだけで完結するか
紹介した4行はいずれも、運転免許証やマイナンバーカードをスマホのカメラで撮影するだけで本人確認が完了し、郵送物のやり取りなしで口座開設できるのが一般的です。
平日に窓口へ行く時間が取りづらい人にとっては、この「スマホ完結」自体が大きなメリットになります。
使う前に知っておきたい注意点
ネット銀行にもいくつか気をつけておきたい点があります。
まず、店舗を持たないため、まとまった額の現金を通帳と一緒に窓口で預け入れる、といった使い方には向いていません。
また、トラブル時の相談窓口はコールセンターやチャットが中心になり、対面での相談ができない分、不安な人は事前にサポート対応時間を確認しておくと安心です。
振込限度額はセキュリティのため初期設定で低めになっていることが多く、家電など高額な買い物の支払いに使う予定がある場合は、事前にアプリの設定画面で上限額を確認・変更しておきましょう。
結論:メイン給与振込用に1つ+目的別サブを1つ
まずは今使っている経済圏(楽天・au・PayPay・SBI証券など)に合うネット銀行を給与振込のメイン口座に設定し、目的が異なる資金(貯金用・生活費用など)は別の口座に分けて管理するのが現実的な選び方です。
すべての条件を1行で満たそうとせず、メイン1つ+目的別サブ1つの組み合わせで考えると、無理なく続けられます。
まとめ:目的別ネット銀行早見表
ここまで、ネット銀行とメガバンクの違い、主要4行の特徴、選ぶときのチェックポイントを見てきました。
最後に、目的別にどのネット銀行が候補になりやすいかを一覧にまとめます。
| 目的 | 候補になりやすい銀行 | あわせて読みたい記事 |
|---|---|---|
| つみたてNISA・iDeCoなど資産形成をしたい | 住信SBIネット銀行 | 資産形成の第一歩 |
| 楽天経済圏(楽天カード・楽天モバイル等)をまとめたい | 楽天銀行 | 格安SIM比較 |
| PayPay・au PAYなどキャッシュレス決済と連携したい | PayPay銀行/auじぶん銀行 | キャッシュレス決済比較 |
| 年会費無料のクレジットカードと組み合わせたい | 各行とも提携カードあり(発行元カードで比較) | クレジットカードの選び方 |
口座を切り替えるだけで金利や手数料が変わる、というのは地味に見えて、長い目で見ると確実に効いてくる固定費の見直しです。
家計簿アプリと連携させれば、口座の動きを自動で把握できるようになります。
詳しくは家計簿アプリ比較・お金の管理を自動化する方法もあわせてチェックしてみてください。
コメント