「クレジットカードはなんとなく学生時代に作ったものをそのまま使っている」という方、実は年会費や還元率の面で損をしているかもしれません。
この記事では、年会費無料でお得なカードを中心に、自分に合った1枚の選び方を解説します。
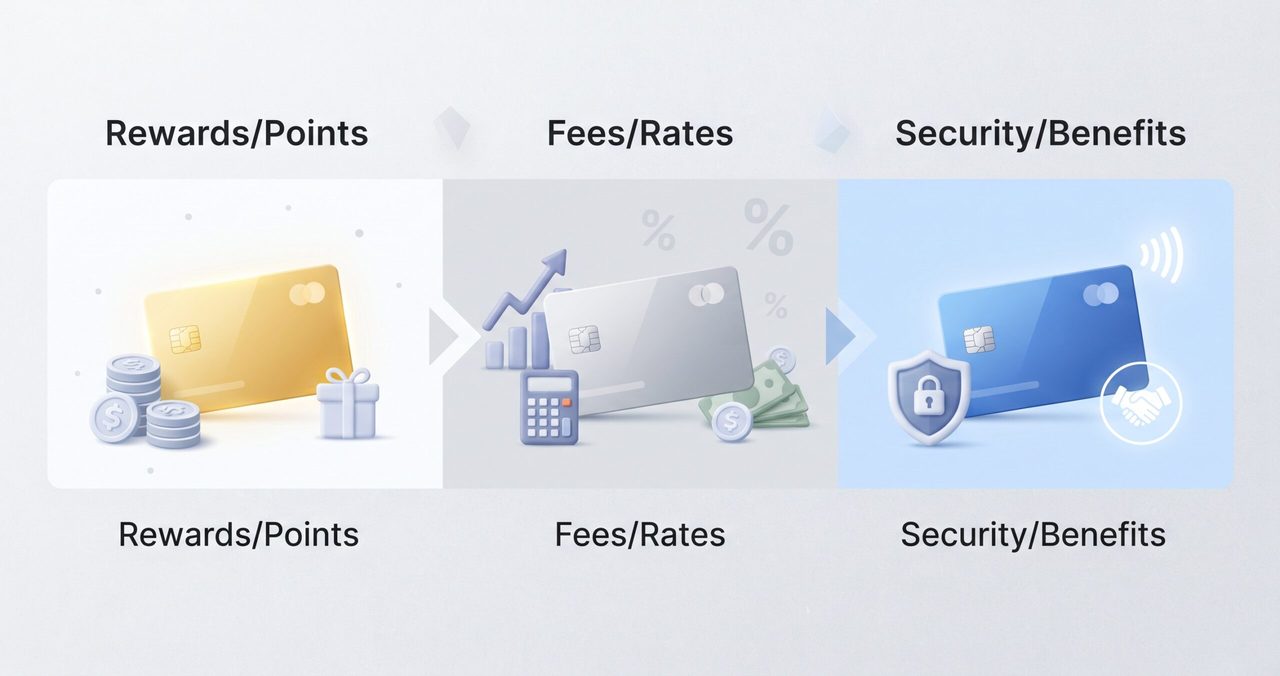
カード選びで見るべき3つのポイント
1. 年会費が無料かどうか
今は年会費永年無料でも十分に高還元なカードが多く存在します。
「年会費がかかる=ハイステータス」というイメージだけで選ぶと、使い方によっては損をすることもあります。
まずは年会費無料のカードで十分かどうかを検討しましょう。
2. 還元率と自分の経済圏との相性
普段使わないお店の優遇特典は、あってもあまり意味がありません。
3. スマホ決済との連携
PayPay・楽天ペイなどのスマホ決済アプリと連携させることで、決済アプリ側のポイントとカード側のポイントを二重取りできるケースがあります。
カード単体の還元率だけでなく、連携時の合計還元率も比較のポイントになります。
年会費無料で人気の3枚を比較
ここまでの3つのポイントを踏まえて、年会費永年無料で人気の高い代表的な3枚を比較してみます。
還元率や特約店は改定されることがあるため、申し込み前に必ず各社公式サイトで最新情報を確認してください。
| カード名 | 基本還元率 | 特約店での還元率アップ | 連携できるスマホ決済 | ポイント有効期限 |
|---|---|---|---|---|
| 楽天カード | 1.0% | 楽天市場・楽天ブックス等で3%以上 | 楽天ペイ・Apple Pay・Google Pay | 獲得月から1年間 |
| 三井住友カード(NL) | 0.5% | 対象コンビニ・飲食店でタッチ決済時最大7% | Apple Pay・Google Pay・Visaのタッチ決済 | 獲得月から2年間 |
| JCB CARD W(18〜39歳限定) | 1.0% | Amazon・スターバックス等の優待店でさらにアップ | Apple Pay・Google Pay・QUICPay | 獲得月から2年間 |
複数枚持つ場合の使い分け方
- メインカード:日常のあらゆる支払いに使う、還元率の高い1枚
- 特化カード:特定の系列店舗(コンビニ・スーパー等)でのみ、還元率が跳ね上がるカード
使い分けが面倒に感じる場合は、無理に複数持たず、まずは1枚のメインカードに絞るのも十分に合理的な選択です。
申し込み前に確認しておきたい審査のポイント
クレジットカードは申し込めば必ず作れるわけではなく、発行会社による審査があります。
年収や勤続年数、他社での利用状況などが総合的に判断されるため、短期間に何枚も申し込むと審査に影響することがあります。
本命のカードを決めたら、まずはそのカード1枚に絞って申し込むのが無難です。
ポイントの有効期限にも注意する
カードによっては1年〜2年程度で失効するものもあれば、実質無期限に近いものもあります。
還元率だけでなく、貯めたポイントをいつまでに、どんな形で使えるかも合わせて確認しておくと安心です。
国際ブランドの違いも選び方のポイント
クレジットカードにはVisa・Mastercard・JCBなど複数の国際ブランドがあり、それぞれ加盟店数や海外での使いやすさに違いがあります。
Visa・Mastercardは世界的なシェアが高く、海外旅行での利用シーンが多い方に向いています。
JCBは日本国内での優待やポイントプログラムが充実している傾向があります。
1枚だけ持つ場合はVisaかMastercardを選んでおけば大きな失敗は少ないですが、海外渡航が多い方や、複数枚を使い分けたい方は、系統の異なるブランドを2枚持つことでカードが使えないリスクを分散できます。
結論:まずは年会費無料の高還元カード1枚から
初めての見直しであれば、年会費無料で還元率1%前後、かつ普段使うスマホ決済と連携できるカードを1枚選ぶのが、失敗の少ない選び方です。
まとめ:年会費と還元率、両方をセットで比較しよう
- 今の1枚を見直したことがない方 ➔ まず年会費と還元率を確認
- 普段使うスマホ決済がある方 ➔ 連携でポイント二重取りできるカードを優先
年会費を払い続けているのに使いこなせていないカードがあれば、この機会に見直してみましょう。
コメント